Kurz gesagt. Nach einem unverschuldeten Unfall müssen Sie Ihr Auto nicht reparieren lassen. Sie können sich die Reparaturkosten aus dem Gutachten auszahlen lassen und selbst entscheiden, was mit dem Geld passiert. Das nennt man fiktive Abrechnung. Ausgezahlt wird netto, dazu kommen Wertminderung, Nutzungsausfall und Kostenpauschale. Grundlage ist immer ein Gutachten.
Was ausgezahlt wird
Die Reparaturkosten aus dem Gutachten ohne Mehrwertsteuer, dazu Wertminderung, Nutzungsausfall für die kalkulierte Dauer und die Kostenpauschale.
Was nicht ausgezahlt wird
Die Mehrwertsteuer, solange nicht repariert wird. Mietwagenkosten gibt es nur bei tatsächlicher Anmietung.
Wo Versicherer kürzen
Stundensätze durch Verweis auf eine freie Werkstatt, UPE-Aufschläge, Verbringungskosten und Beilackierung. Dagegen gibt es klare BGH-Linien.
Die Grenze
Fiktiv nur bis zum Wiederbeschaffungsaufwand. Die 130-Prozent-Regel gilt nur bei tatsächlicher Reparatur.
Auszahlungsrechner für die fiktive Abrechnung
Was bleibt bei der fiktiven Abrechnung auf Ihrem Konto?
Werte aus dem Gutachten eintragen. Der Rechner zeigt, was die gegnerische Versicherung bei einem unverschuldeten Unfall ohne Reparatur auszahlt.
Richtwert. Reparaturkosten netto nach § 249 Abs. 2 Satz 2 BGB, Mehrwertsteuer nur bei tatsächlicher Reparatur. Nutzungsausfall nur für die im Gutachten angesetzte Dauer, Kostenpauschale 25 Euro. Gutachterkosten zahlt die Versicherung zusätzlich direkt an das Büro. Kürzungen bei Stundensatz oder Nebenpositionen sind hier nicht berücksichtigt.
Reparieren lassen oder das Geld nehmen
Bei der fiktiven Abrechnung bekommen Sie die Reparaturkosten aus dem Gutachten netto ausgezahlt und entscheiden selbst, was mit dem Fahrzeug passiert. In 43 Sekunden erklärt.
Mit dem Klick auf das Vorschaubild wird das Video von YouTube geladen. Dabei werden Daten an Google übertragen.
Wie die fiktive Abrechnung funktioniert
Das Gesetz lässt dem Geschädigten die Wahl. Nach § 249 Abs. 2 BGB kann er statt der Reparatur den Geldbetrag verlangen, der dafür erforderlich wäre. Die Mehrwertsteuer ist dabei nur ersatzfähig, wenn sie tatsächlich anfällt, also nach einer Reparatur mit Rechnung. Wer nicht repariert, bekommt die Nettokosten aus dem Gutachten. Der Bundesgerichtshof hat im Januar 2025 noch einmal klargestellt, dass die Versicherung dabei nicht fragen darf, was Sie mit dem Geld machen und ob Sie überhaupt reparieren.
Die fiktive Abrechnung lohnt sich in drei Situationen. Wenn Sie das Fahrzeug günstiger reparieren lassen können, als das Gutachten kalkuliert, etwa in einer Werkstatt Ihres Vertrauens. Wenn Sie mit einem kleinen Schaden weiterfahren wollen, ohne ihn zu beheben. Oder wenn das Fahrzeug ohnehin bald verkauft werden soll. Entscheidend ist in allen Fällen, dass ein vollständiges Gutachten vorliegt, denn die Versicherung zahlt nur, was darin steht.
Welche Positionen zur Auszahlung gehören
Die Reparaturkosten netto sind der größte Posten. Dazu kommt die merkantile Wertminderung, die nach der BGH-Rechtsprechung von 2024 auch ohne Reparatur zu ersetzen ist. Der Nutzungsausfall wird für die Reparaturdauer gezahlt, die der Sachverständige im Gutachten angesetzt hat, auch wenn Sie nicht reparieren, solange Ihnen das Fahrzeug in dieser Zeit tatsächlich gefehlt hätte. Hinzu kommt die Kostenpauschale für Telefon und Porto, meist 25 Euro. Die Gutachterkosten gehen gesondert an das Sachverständigenbüro.
Nicht dazu gehören die Mehrwertsteuer und Mietwagenkosten, die nur bei tatsächlicher Anmietung entstehen. Wer später doch repariert, kann zur konkreten Abrechnung wechseln und die Mehrwertsteuer mit der Rechnung nachfordern. Vorsicht bei einer günstigeren Rechnung. Wer sie der Versicherung vorlegt, ist nach dem BGH auf diesen Betrag begrenzt.
| Position | Fiktive Abrechnung | Reparatur mit Rechnung |
|---|---|---|
| Reparaturkosten | netto laut Gutachten | brutto laut Rechnung |
| Mehrwertsteuer | nein | ja |
| Merkantile Wertminderung | ja | ja |
| Nutzungsausfall | für die kalkulierte Dauer | für die tatsächliche Dauer |
| Mietwagen | nein | ja, bei Anmietung |
| Kostenpauschale | ja | ja |
| Gutachterkosten | ja, direkt an das Büro | ja, direkt an das Büro |
| 130-Prozent-Regel | nein | ja, bei vollständiger Reparatur |
Beide Wege setzen einen unverschuldeten Unfall mit Gegenpartei voraus. Eine Mischung aus beiden Abrechnungsarten ist nach BGH nicht zulässig.
Wo Versicherer kürzen und was der BGH dazu sagt
Der häufigste Kürzungsgrund ist der Verweis auf eine günstigere freie Werkstatt. Das ist grundsätzlich erlaubt, wenn die Werkstatt gleichwertig ist und mühelos erreichbar, nach dem OLG München etwa bis 20 Kilometer oder mit kostenlosem Hol- und Bringservice. Unzumutbar ist der Verweis bei Fahrzeugen bis drei Jahre und bei älteren Fahrzeugen, die immer in der Markenwerkstatt gewartet wurden. Im März 2026 hat der BGH entschieden, dass eine spätere Reparatur in einer freien Werkstatt den Verweis nicht nachträglich zumutbar macht. Im Fall ging es um 1.050 Euro Differenz bei einem fünf Jahre alten Fahrzeug.
UPE-Aufschläge auf Ersatzteile und Verbringungskosten zur Lackiererei sind fiktiv ersatzfähig, wenn sie bei Markenwerkstätten in der Region üblich sind. Das muss im Gutachten belegt sein. Beilackierung angrenzender Teile ist ersatzfähig, wenn der Sachverständige sie als wahrscheinlich erforderlich einschätzt. In allen drei Fällen fällt die Position nur weg, wenn ein zulässiger Verweis auf eine Werkstatt gelingt, die sie nicht berechnet.
Typische Kürzung der Versicherung
- Verweis auf eine freie Werkstatt mit niedrigeren Stundensätzen
- Streichung der UPE-Aufschläge und Verbringungskosten
- Streichung der Beilackierung
- Nutzungsausfall nur für die halbe Dauer
- Hinweis auf einen Prüfbericht statt auf das Gutachten
Die Antwort aus der Rechtsprechung
- Bis drei Jahre oder lückenlose Markenwartung, Verweis unzumutbar, BGH VI ZR 405/24
- Üblichkeit im Gutachten belegt, Position bleibt, BGH VI ZR 65/18
- Vom Sachverständigen als erforderlich eingeschätzt, ersatzfähig, BGH VI ZR 396/18
- Maßgeblich ist die im Gutachten kalkulierte Dauer
- Ein Prüfbericht ersetzt kein Gutachten, er ist eine Parteimeinung
Die Grenze, Wiederbeschaffungsaufwand und Totalschaden
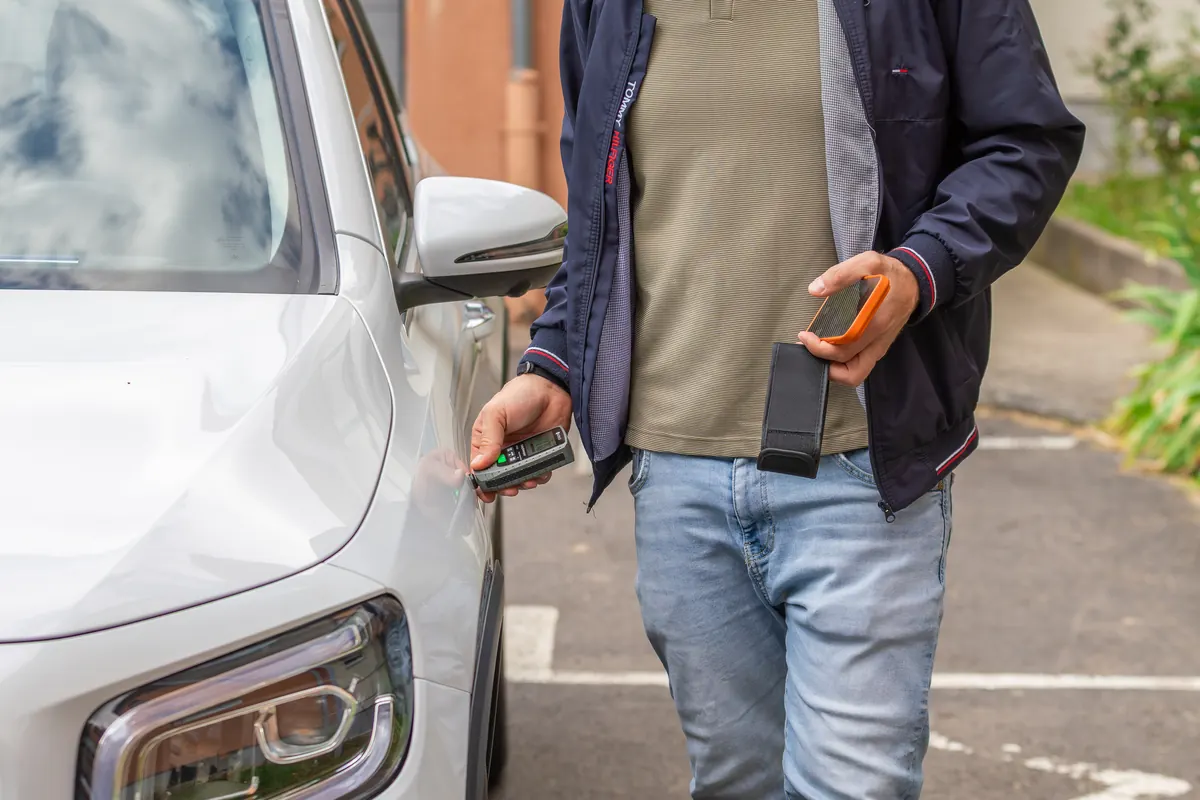
Fiktiv abgerechnet wird höchstens bis zum Wiederbeschaffungsaufwand, also dem Wiederbeschaffungswert abzüglich Restwert. Liegen die Reparaturkosten darüber, handelt es sich um einen wirtschaftlichen Totalschaden, und die Versicherung zahlt die Differenz zwischen Wiederbeschaffungswert und Restwert. Die 130-Prozent-Regel, nach der eine Reparatur bis 30 Prozent über dem Wiederbeschaffungswert ersetzt wird, gilt nur, wenn tatsächlich vollständig und fachgerecht repariert wird. Das hat der BGH 2009 ausdrücklich entschieden.
Ein weiterer Punkt zu Ihren Gunsten. Steigen die Preise zwischen Unfall und Zahlung, geht das nach dem BGH vom März 2026 zulasten des Schädigers. Sie müssen nicht abwarten, bis die Versicherung vollständig gezahlt hat, um Ersatz zu beschaffen.
Seitenschaden, Auszahlung ohne Reparatur
Spurwechselunfall, unverschuldet, Mittelklasse, vier Jahre alt, scheckheftgepflegt in der Markenwerkstatt. Reparaturkosten laut Gutachten 4.760 Euro brutto, also 4.000 Euro netto. Wertminderung 450 Euro, Reparaturdauer fünf Tage bei 43 Euro Nutzungsausfall, Kostenpauschale 25 Euro. Die gegnerische Versicherung zahlt 4.690 Euro aus. Die Gutachterkosten gehen direkt an das Büro. Entscheidet sich der Geschädigte später für die Reparatur, holt er mit der Rechnung die 760 Euro Mehrwertsteuer nach.
„Fiktiv abrechnen heißt nicht, auf Geld zu verzichten. Es heißt, dass das Gutachten vollständig sein muss, weil keine Rechnung mehr kommt, die etwas nachträgt.“Samih El Kabbani, DEKRA-geprüfter Schadengutachter und Kfz-Meister
Warum ein Kostenvoranschlag für die fiktive Abrechnung nicht reicht
Bei der fiktiven Abrechnung gibt es keine Werkstattrechnung, die Positionen nachträgt. Was nicht im Gutachten steht, wird nicht gezahlt. Ein Kostenvoranschlag kennt weder die merkantile Wertminderung noch die Reparaturdauer für den Nutzungsausfall, und die Üblichkeit von UPE-Aufschlägen und Verbringungskosten belegt er nicht. Das Oberlandesgericht Hamm hat 2012 entschieden, dass diese Positionen ohne Beleg im Gutachten entfallen. Ab 800 Euro Schadenhöhe ist das Gutachten deshalb die einzige verlässliche Grundlage, und bei einem unverschuldeten Unfall zahlt es die gegnerische Versicherung.
Begutachtung
Der Sachverständige besichtigt das Fahrzeug und erstellt das Gutachten mit Reparaturkosten, Wertminderung, Reparaturdauer und Nebenpositionen.
Anspruch anmelden
Das Gutachten geht an die gegnerische Haftpflichtversicherung mit der Erklärung, fiktiv abzurechnen.
Prüfung und Zahlung
Die Versicherung prüft, kürzt gegebenenfalls und zahlt netto. Kürzungen werden mit dem Gutachten und der Rechtsprechung beantwortet.
Freie Entscheidung
Sie reparieren wann, wo und wie Sie wollen. Mit einer späteren Rechnung lässt sich die Mehrwertsteuer nachfordern.
Quellen. § 249 Abs. 2 BGB. BGH, Urteil vom 28.01.2025, VI ZR 300/24. BGH, Urteile vom 24.03.2026, VI ZR 405/24 und VI ZR 165/25. BGH, Urteil vom 25.09.2018, VI ZR 65/18. BGH, Urteil vom 17.09.2019, VI ZR 396/18. BGH, Urteil vom 08.12.2009, VI ZR 119/09. BGH, Urteil vom 03.12.2013, VI ZR 24/13. BGH, Urteil vom 05.04.2022, VI ZR 7/21. OLG München, Urteil vom 21.09.2022, 10 U 5397/21 e. OLG Hamm, Urteil vom 30.10.2012, I-9 U 5/12. Stand 20.10.2026, Beispielwerte ohne Gewähr, maßgeblich ist das konkrete Gutachten.
Häufige Fragen zur fiktiven Abrechnung
Kann eine Versicherung die fiktive Abrechnung ablehnen?
Nein. Bei einem unverschuldeten Unfall steht Ihnen die Wahl nach § 249 Abs. 2 BGB zu. Die Versicherung darf nur prüfen, ob die Positionen im Gutachten erforderlich sind, und sie darf nicht fragen, was Sie mit dem Geld vorhaben.
Welche Nachteile hat es, den Unfallschaden auszahlen zu lassen?
Die Mehrwertsteuer wird nicht gezahlt, Mietwagenkosten nur bei tatsächlicher Anmietung, und die 130-Prozent-Regel gilt nicht. Außerdem bleibt der Schaden am Fahrzeug, was beim späteren Verkauf offengelegt werden muss.
Wann lohnt sich die fiktive Abrechnung?
Wenn Sie günstiger reparieren können als kalkuliert, wenn Sie mit dem Schaden weiterfahren wollen oder wenn das Fahrzeug ohnehin verkauft wird. Voraussetzung ist ein vollständiges Gutachten.
Darf die Versicherung auf eine günstigere Werkstatt verweisen?
Nur auf eine gleichwertige, mühelos erreichbare Werkstatt. Bei Fahrzeugen bis drei Jahre und bei lückenloser Wartung in der Markenwerkstatt ist der Verweis unzumutbar, das hat der BGH im März 2026 erneut bestätigt.
Bekomme ich bei fiktiver Abrechnung Nutzungsausfall?
Ja, für die Reparaturdauer, die der Sachverständige im Gutachten angesetzt hat, sofern Sie das Fahrzeug in dieser Zeit tatsächlich hätten nutzen wollen.
Kann ich die Mehrwertsteuer später nachfordern?
Ja. Wenn Sie später reparieren lassen, wechseln Sie mit der Rechnung zur konkreten Abrechnung und bekommen die Mehrwertsteuer bis zur Höhe der im Gutachten kalkulierten Kosten erstattet.
Weiterlesen
Sie wollen den Schaden auszahlen lassen? Das Schadengutachten vom unabhängigen Sachverständigen in Heilbronn ist die Grundlage, die gegnerische Versicherung trägt die Kosten. Jetzt Fotos schicken und Einschätzung holen.
